

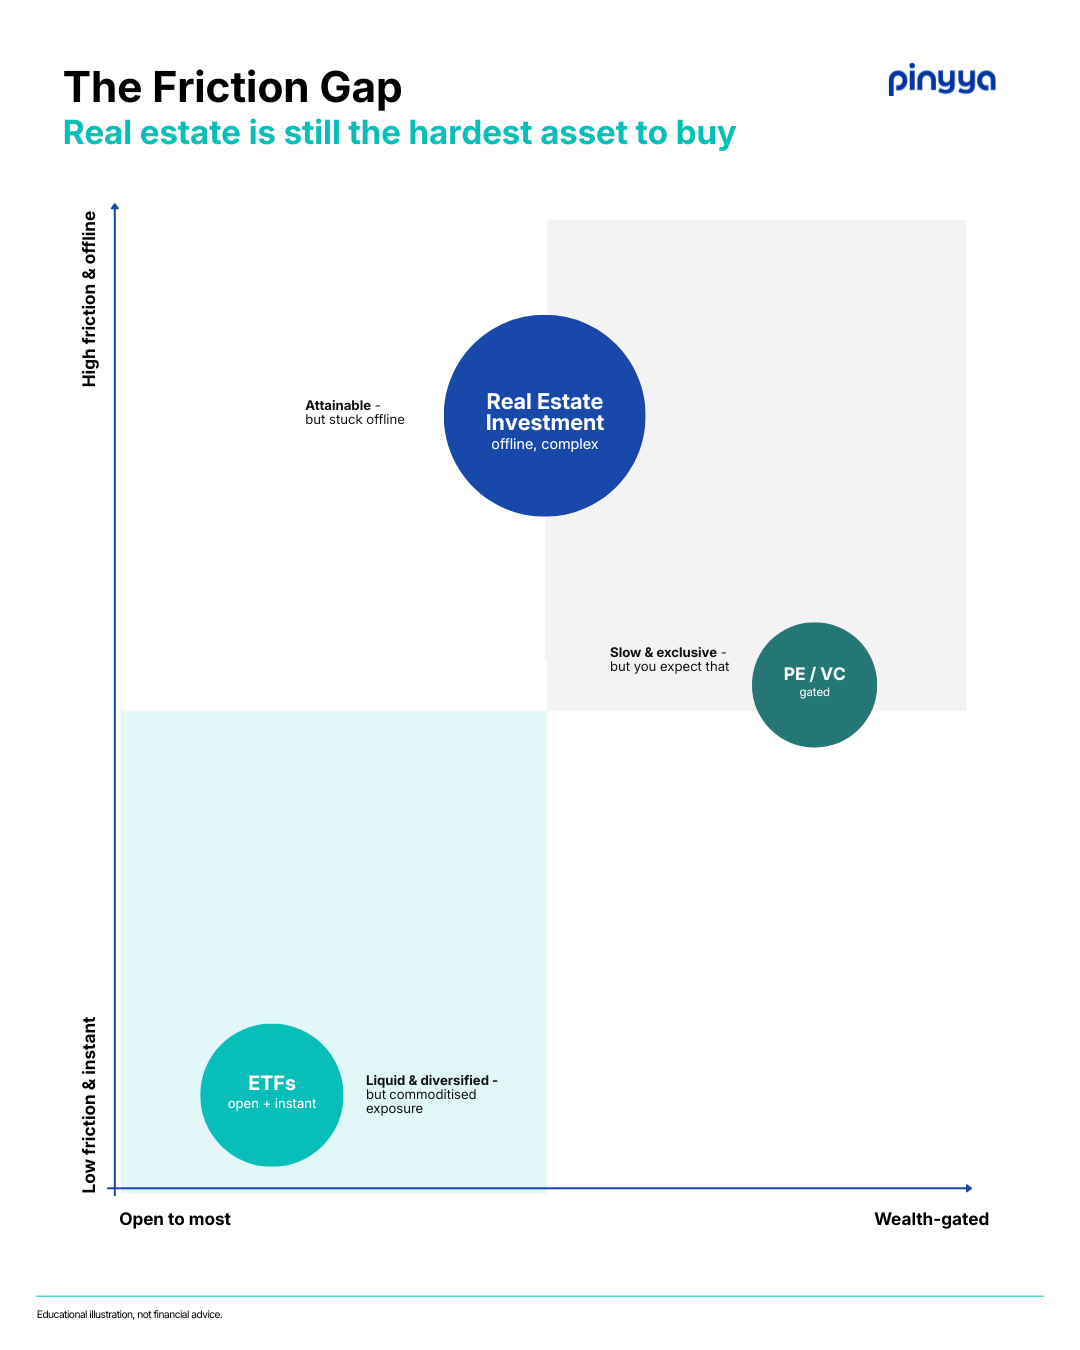
Die meisten Menschen können mit wenigen Klicks anfangen, an der Börse zu investieren. Manche können einen Scheck in private Fonds einzahlen, wenn Vermögen und Netzwerk es erlauben. Doch wenn es um Immobilien geht – die Anlageklasse, der viele Menschen am meisten vertrauen –, ist der Einstieg noch immer einer der schwierigsten Schritte. Die nachfolgende Friction-Gap-Grafik soll diesen Unterschied sichtbar machen.
Zwei Achsen der Zugangshürden
Die Grafik nutzt zwei einfache Achsen. Die vertikale Achse zeigt, wie hoch die Zugangshürden sind und wie offline der Prozess tendenziell abläuft. Unten auf der Achse sind die Hürden gering und der Zugang damit leicht. Oben sind die Zugangshürden hoch und viel findet offline statt, was mit Papierkram, Terminen und mehreren Zwischenakteur*innen verbunden ist.
Die horizontale Achse verläuft von “zugänglich für die meisten" ganz links bis „nur für Vermögende" rechts. Auf zugängliche Anlagen können die meisten Menschen mit kleinen Beträgen und Standardkonten zugreifen. Anlagen, die nur für Vermögende bestimmt sind, erfordern höhere Mindestsummen, eine Akkreditierung oder bestimmte Beziehungen und sind damit faktisch einer kleineren Gruppe vorbehalten.
Mit diesen beiden Achsen im Blick verortet die Grafik drei vertraute Kategorien: Exchange-Traded Funds (ETFs), Private Equity und Venture Capital sowie traditionelle Immobilieninvestments.
ETFs: frei zugänglich und sofort, aber standardisiert
In der unteren linken Ecke sitzen börsengehandelte Fonds. Sie sind für die meisten frei und sofort zugänglich, weil die meisten Menschen sie über ein Brokerkonto mit relativ geringen Mindestbeträgen kaufen können und Trades schnell zu Marktpreisen ausgeführt werden. ETFs bieten eine diversifizierte Beteiligung an Anlagen wie Aktien, Anleihen oder sogar börsennotierten Immobiliengesellschaften und sind eine der einfachsten Möglichkeiten, ohne hohes Startkapital in solche Anlagen zu investieren.
Der Kompromiss besteht darin, dass die Beteiligung standardisiert ist. Ein ETF-Anteil ist ein Anspruch auf einen Fonds, der ein Portfolio von Wertpapieren hält, nicht auf ein bestimmtes Zuhause oder eine konkrete Wohnung. Für jemanden, der klares, direktes Eigentum an einer Immobilie haben möchte oder sehen will, wie sein Kapital mit dem Fortschritt von Einzelpersonen auf ihrem Weg ins Eigentum mitwächst, können sich ETFs distanziert anfühlen, selbst wenn sie einfach zu nutzen sind.
Private Equity und Venture Capital: durch Vermögen und Zugang beschränkt
Auf der rechten Seite der Grafik, im Bereich für Vermögende, sitzen Private Equity und Venture Capital. Diese Anlagen werden als „langsam und exklusiv" und „beschränkt" beschrieben, was widerspiegelt, wie sie typischerweise funktionieren. Die Einstiegssummen sind hoch, rechtliche und regulatorische Rahmenbedingungen beschränken den Zugang auf bestimmte Investorentypen und das Kapital ist in der Regel über lange Zeiträume gebunden.
Viele Investor*innen akzeptieren diese Einschränkungen als Teil dieser Anlageklasse. Von privaten Märkten wird erwartet, dass sie selektiv zugänglich sind und eine aufwendige Due-Diligence-Prüfung, Kapitalabrufe und lange Anlagehorizonte mit sich bringen. Für Haushalte oder kleinere Investor*innen, die in Immobilien investieren oder sich an konkreten Projekten beteiligen möchten, bleibt diese Ecke der Grafik meist unerreichbar.
Konkrete Immobilien: erreichbar, aber nur offline
Die größte Blase in der Grafik ist „Immobilieninvestment". Sie liegt weit oben auf der vertikalen Achse und näher an der Seite “zugänglich für die meisten", mit der Bezeichnung „offline, komplex". Diese Platzierung spiegelt wider, worauf Aufsichtsbehörden und Zentralbanken seit Jahren hinweisen: In Märkten wie Österreich erfordern direkte Immobilienkäufe erhebliche Anzahlungen, langwierige Kreditprozesse und strenge Kreditvergabestandards, etwa im Rahmen der KIM-V.
Für viele Haushalte ist der Kauf einer Immobilie theoretisch möglich. Banken finanzieren einen Teil des Kaufpreises, wenn die Käufer*innen genügend Eigenkapital mitbringen, innerhalb der Grenzen für den Schuldendienst bleiben und eine langfristige finanzielle Verpflichtung akzeptieren. In der Praxis bleibt der Prozess hochgradig manuell. Käufer*innen interagieren mit Makler*innen, Banken, Anwält*innen und verschiedenen Behörden, und vom Zeitpunkt der ersten Besichtigung bis zum Abschluss können Monate vergehen - nicht Minuten.
Hier liegt der Kern der sogenannten Friction Gap. Auf der einen Seite stehen Anlageformen wie ETFs, die fast vollständig digital und frei zugänglich sind, aber einen weniger unmittelbaren Bezug zu konkreten Immobilien oder Haushalten haben. Auf der anderen Seite stehen direkte Immobilienanlagen, die eine sehr greifbare Beteiligung bieten, aber mit erheblichen Einstiegskosten und operativer Komplexität verbunden sind.
Wie pinyya diesen Zielkonflikt auflöst
Jede Anlage in dieser Grafik erzwingt eine Wahl: einfach und distanziert oder greifbar und mühsam. Jahrzehntelang waren das die einzigen Optionen bei Immobilien: einen Fonds kaufen, der nichts mit einem konkreten Zuhause zu tun hat, oder die volle Last eines Immobilienkaufs übernehmen – die Anzahlung, jahrzehntelange Verschuldung und monatelangen Papierkram.
pinyya existiert, weil dieser Zielkonflikt nie ein Naturgesetz war. Es ist einfach die Art und Weise, wie das System bislang funktioniert hat.
Wir haben die zwei Dinge zusammengebracht, die Menschen tatsächlich wollen: die Greifbarkeit, ein echtes, konkretes Zuhause zu besitzen und die Zugänglichkeit einer modernen Finanzplattform – und daraus eine Struktur gebaut, die beides gleichzeitig ermöglicht.
Was das in der Praxis bedeutet: Dein Kapital finanziert einen Anteil an einer bestimmten, unabhängig bewerteten Wohnung - an einer echten Immobilie, die in einer regulierten Struktur mit transparenter Berichterstattung gehalten wird. Es handelt sich nicht um einen Anteil an einem Fonds mit einem Portfolio, das du nie zu Gesicht bekommst.
Die Miteigentümer*innen ziehen ein und beginnen, deinen Anteil im Laufe der Zeit abzukaufen. Du hältst eine direkte Beteiligung an einer konkreten Immobilie und hast zugleich einen klaren, vertraglich festgelegten Weg zu deiner Rendite, während ihr Eigentumsanteil wächst.
Das ist der entscheidende Unterschied. Nicht „noch ein weiterer Immobilienfonds", sondern ein völlig anderer Weg: Ein Modell, das die beiden Faktoren, die Investor*innen üblicherweise vom direkten Immobilieninvestment abgehalten haben - die Höhe der Einstiegssumme und der operative Aufwand, eine Immobilie zu besitzen - in eine saubere, strukturierte Anlageposition verwandelt, die du tatsächlich eingehen kannst.
Das Modell ist innerhalb derselben Regeln aufgebaut, die die verantwortungsvolle Kreditvergabe in Österreich bestimmen: Beleihungsgrenzen, Vorgaben zur Absicherung des Schuldendienstes und eine FMA-konforme Aufsicht. Der Unterschied besteht nicht darin, dass pinyya die Leitplanken ignoriert. Der Unterschied besteht darin, dass pinyya das erste Modell ist, das Investor*innen eine regulierte, direkte Beteiligung an konkreten Wohnimmobilien in einer Struktur bietet, die es zuvor schlichtweg nicht gab.
Die Chance für angehende Eigentümer*innen und Investor*innen
Wenn wir uns die Grafik nochmal ansehen, wird das Ausmaß dieser Lücke offensichtlich. In Österreich wohnt fast die Hälfte der Bevölkerung in Miete. Nicht, weil sie kein Eigentum besitzen wollen, sondern weil für die meisten Menschen der einzige Weg ins Eigentum durch eine Tür geht, die sie nicht in einem Schritt öffnen können.
Das sind Millionen von Menschen mit stabilem Einkommen, die auf der falschen Seite dieser Grenze stehen und Miete zahlen, die das Kapital von anderen aufbaut. Monat für Monat wächst diese Nachfrage und bleibt unbedient.
Für Menschen, die Eigentum erwerben möchten, ändert pinyya die Frage. Sie lautet nicht mehr „Wie viele Jahre noch, bis ich genug gespart habe?", sondern „Wie viel von einem Zuhause kann ich heute anfangen zu besitzen?" So werden Mieter*innen zu Eigentümer*innen - auf demselben Immobilienmarkt, auf dem Mieter*in zu bleiben früher die einzige realistische Option war.
Für Investor*innen wird es hier interessant. Sie erhalten eine Beteiligung an echten, konkreten Wohnungen - eine Greifbarkeit, die laut der Grafik bislang kaum zugänglich ist, zumindest nicht auf einfache Weise und ohne den operativen Aufwand, selbst Immobilien zu kaufen und zu verwalten. Reguliert, transparent und an konkrete Immobilien gebunden.
Und weil die Rendite so strukturiert ist, dass sie mit dem wachsenden Eigentumsanteil der Haushalte steigt, zieht dein Kapital keinen Nutzen aus der Wohnungslücke. Es hilft, sie zu schließen. Du finanzierst genau die Nachfrage, deren Existenz die Daten belegen - in einem Modell, in dem der Erfolg des Haushalts und der der Investor*innen ein und dasselbe sind.
Das ist das Besondere daran. Das meiste Wohnkapital profitiert davon, Menschen im Mietverhältnis zu halten. pinyya profitiert davon, sie herauszuholen. Gleichgerichtete Interessen sind hier keine Marketingfloskel - sie sind der Mechanismus.
Die Friction Gap ist keine Nische. Sie ist die größte, am offensichtlichsten unterversorgte Position in der gesamten Grafik. pinyya wurde entwickelt, um genau diese Lücke schließen.
Der nächste Schritt
Wenn du dich in dieser Friction Gap wiedererkennst – entweder als Mieter:in, der bzw. die mietet und den Weg zum Eigentum betreten möchte, oder als Investor*in, der bzw. die eine direktere Beteiligung an konkreten Wohnimmobilien sucht –, besteht der nächste Schritt darin, zu verstehen, wie ein strukturiertes Modell in der Praxis funktionieren kann.
Wenn du dich zwischen liquiden Anlagen und der Komplexität eines Immobilienkaufs gefangen fühlst, besteht der nächste Schritt darin, herauszufinden, was in deiner konkreten Situation tatsächlich möglich ist. Der pinyya-Rechner zeigt dir, was du in Wien mit dem Eigenkapital, das du heute hast, bereits besitzen könntest und wie sich das mit weiterem Mieten vergleicht. Hier geht’s zum Rechner: https://pinyya.com/stop-renting-start-owning-vienna
